(来源:宏利基金)
近期,沃什正式宣誓就任美联储主席,同时中东局势反复,油价大幅震荡,美国PPI数据超预期,全球市场受多重因素影响,走势震荡。宏利基金梳理了截至5月22日的过去一周的全球大类资产、股市、债市、大宗商品及汇市的最新变化,解读市场背后的逻辑与近期关注方向。
备注:本文数据截至2026年5月22日,为过去一周全球市场运行的复盘。本材料为市场历史数据及信息梳理,所含分析、评论仅为基于当前公开信息的客观陈述,不构成对未来市场走势及任何基金产品业绩的保证或预测,亦不构成投资建议。投资者应独立判断,谨慎决策。
全球大类资产
地缘局势反复、降息预期延后
股市多上涨但原油大跌
过去一周(5月15日-5月22日),中东局势依然是市场关注点,由于美伊双方仍然存在分歧,地缘局势尚未明朗,持续扰动市场情绪;同时,美国4月PPI数据大幅超预期,美联储会议纪要释放鹰派信号,叠加沃什正式出任美联储主席,市场对美联储降息预期进一步延后。大类资产表现排序为:美股>中债>美债>中国股市>美元>黄金>商品。

数据来源:宏利基金根据中金公司大类资产相关研究数据整理,截至2026年5月22日。指数走势不预示基金未来表现,基金有风险,投资须谨慎。
过去一个月(4月22日-5月22日),美伊局势反复拉扯,市场在避险情绪与风险偏好回升之间来回切换。中国资产受AI产业链景气等因素影响表现良好,原油受供给扰动维持正收益,但随着局势趋稳,油价涨幅有所收窄。大类资产表现排序为:美股>中国股市>美元>中债>商品>美债>黄金。
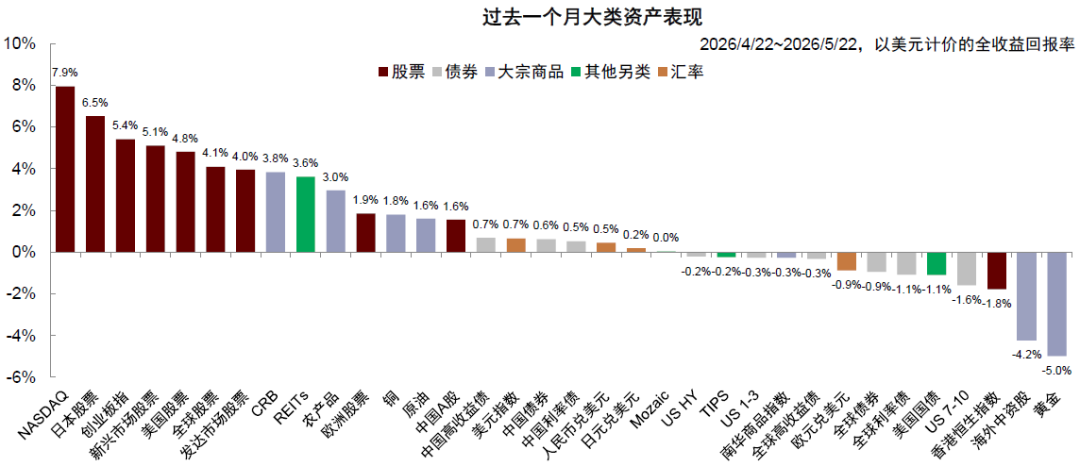
数据来源:宏利基金根据中金公司大类资产相关研究数据整理,截至2026年5月22日。指数走势不预示基金未来表现,基金有风险,投资须谨慎。
2026年以来,美伊地缘冲突带来能源供给冲击,商品整体大幅上涨;全球股市呈现分化格局,亚洲资产表现相对稳健,海外中资股走势承压;全球债券市场整体表现低迷;人民币汇率稳步升值,黄金避险溢价受到一定抑制。
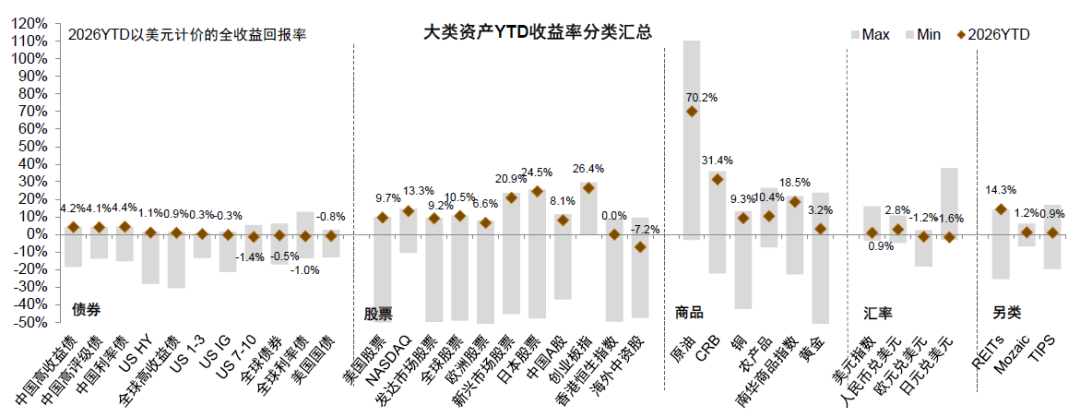
数据来源:宏利基金根据中金公司大类资产相关研究数据整理,截至2026年5月22日。指数走势不预示基金未来表现,基金有风险,投资须谨慎。
全球股票市场
油价回落利好风险资产
美股上涨但港股下跌
过去一周,全球油价回落,利好风险资产估值修复,全球股市大多呈现上涨态势,但中国类资产表现相对偏弱。近一月,风险偏好回升,全球股市大多录得正收益,其中亚洲市场涨幅相对较大。
美股方面,过去一周受到美债利率上行影响,短期市场波动加大,但周五随着美伊和谈预期升温,市场风险偏好修复,股指再度走高。从行业板块看,耐用消费品、生物科技、电信服务等板块上涨,食品、媒体、半导体等板块下跌。
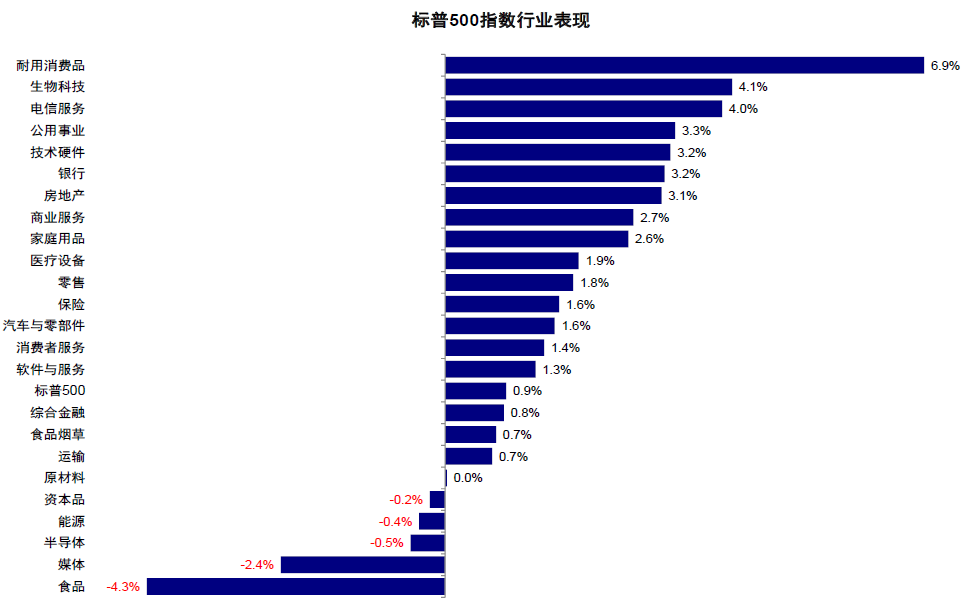
数据来源:根据Bloomberg、中金公司海外策略组相关数据整理,截至2026年5月22日。指数走势不预示基金未来表现,基金有风险,投资须谨慎。
港股方面,上周初受美债利率上行、强美元等因素压制,市场整体表现偏弱,周五随着全球风险偏好有所修复,全周港股整体呈现高位震荡后回撤的格局。具体来看,仅信息技术板块上涨,房地产、电信服务等板块下跌。

数据来源:根据FactSet、中金公司海外策略组相关数据整理,截至2026年5月22日。指数走势不预示基金未来表现,基金有风险,投资须谨慎。
A股市场
成长占优
科技主线内部高低切换
过去一周,A股市场呈现成长占优、科技主线内部高低切换的特征。电子板块受海外AI头部公司拟 IPO、显示面板产业链合作等消息提振,涨幅较大;建材板块受益于城市更新、“六网”建设等政策催化,表现较好;机械设备板块受工程机械提价、人形机器人发展等事件催化,整体呈现上涨。石油石化板块因中东和谈预期下油价回落等因素,表现走弱;农林牧渔板块则出现资金流出;美容护理、钢铁板块受市场情绪退潮与基本面拖累等影响,出现调整。
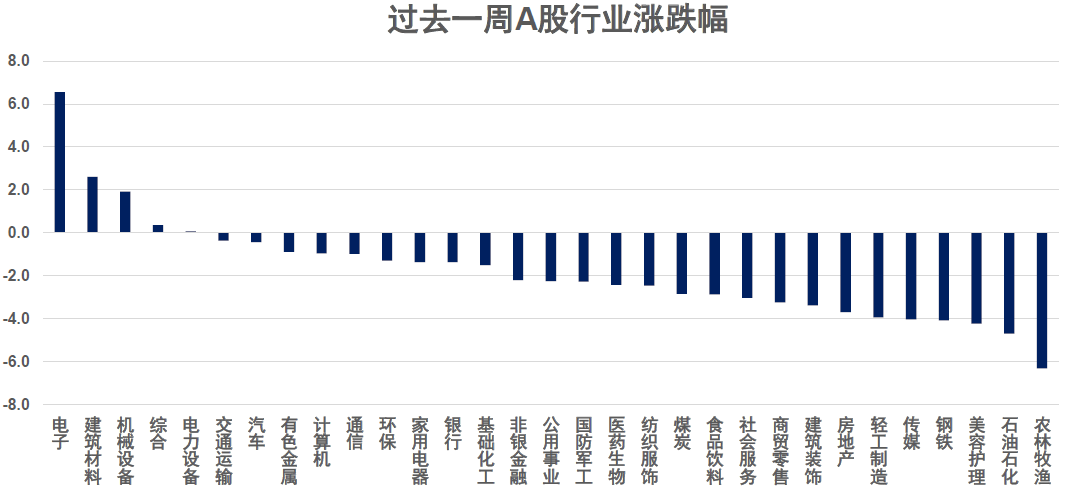 数据来源:宏利基金根据Wind数据整理,截至2026年5月22日。指数走势不预示基金未来表现,基金有风险,投资须谨慎。
上一周全A拥挤度指标继续回落,市场情绪偏弱、资金博弈较为明显。前半周市场交投相对活跃,随着高位板块积累获利盘,市场情绪在周中有所下降。资金开始进行高低切换,市场进入整固阶段。
商品、债市和汇市
地缘降温压制油价
国内债市呈先强后弱走势
大宗商品市场,过去一周,地缘降级预期压制油价,偏低库存或已支撑油价底部抬升;4月国内需求偏弱,压制金属价格表现;美联储加息预期压制黄金,但前期持仓调整较充分,回调空间或相对有限;生猪价格政策底或已现,下行空间有望得到支撑。
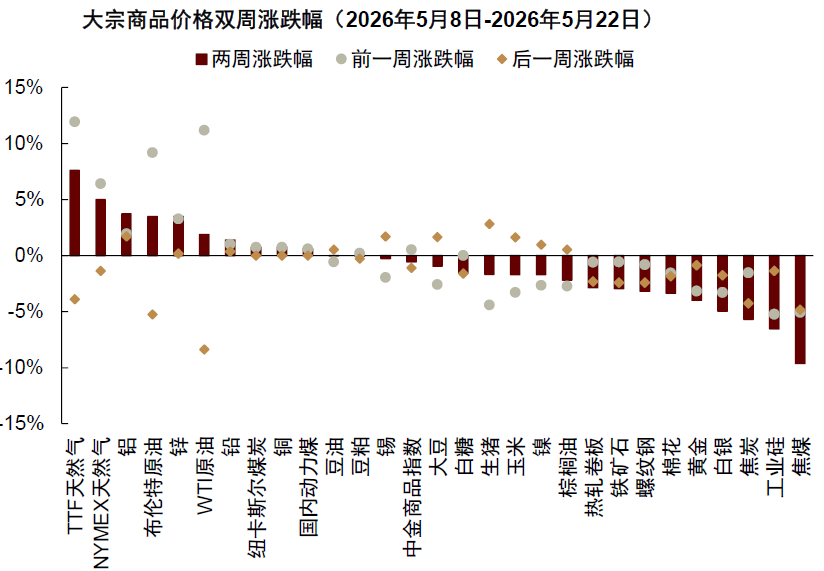 数据来源:宏利基金根据公开数据整理,截至2026年5月22日。指数走势不预示基金未来表现,基金有风险,投资须谨慎。
债市方面,国内的长短端利差收窄,收益率曲线整体走平;美债则受美联储降息预期推迟等多因素影响,周中长端收益率提升、后半周有所恢复。
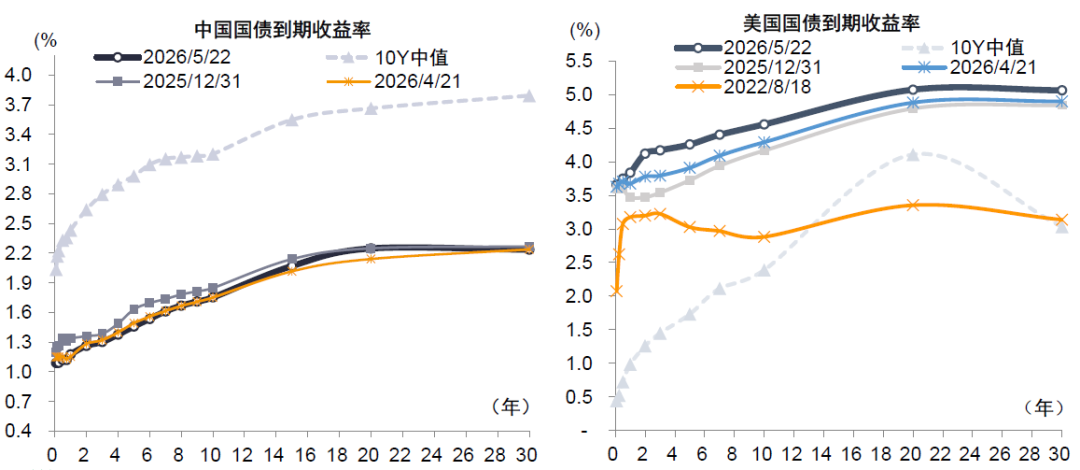
数据来源:宏利基金根据中金公司大类资产相关研究数据整理,截至2026年5月22日。指数走势不预示基金未来表现,基金有风险,投资须谨慎。
上周国内债市呈现先强后弱走势,整体表现偏强。周初,受经济数据影响、叠加资金面宽松等因素,债市大幅走强;后半周,受美伊局势反复、油价反弹等影响,市场震荡回调,长短端利差有所收窄。
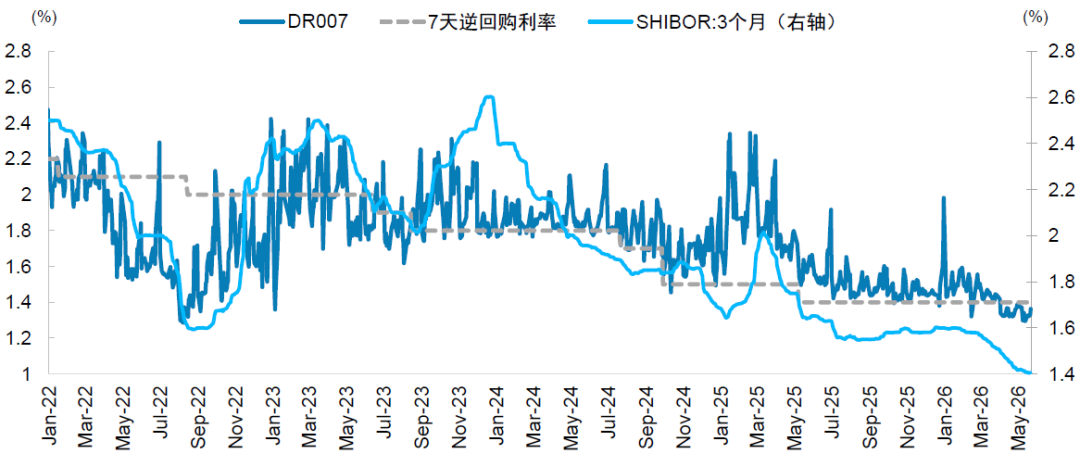
数据来源:宏利基金根据中金公司大类资产相关研究数据整理,截至2026年5月22日。指数走势不预示基金未来表现,基金有风险,投资须谨慎。
汇市方面,过去一周,美国4月PPI数据超预期,美联储会议纪要释放鹰派信号,叠加沃什正式出任美联储主席,降息预期推迟,美元指数全周走势震荡,但整体基本稳定;人民币兑美元汇率持续走强。
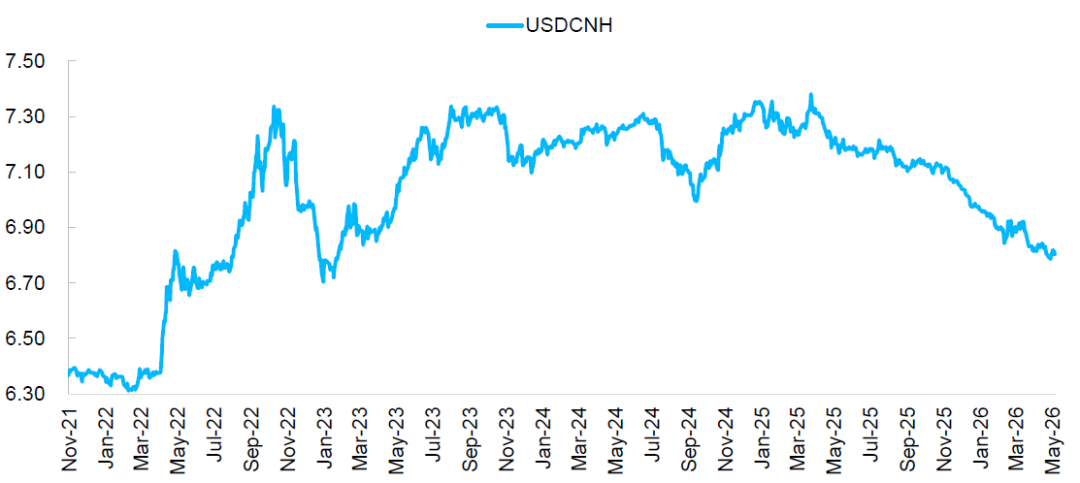
数据来源:宏利基金根据中金公司大类资产相关研究数据整理,截至2026年5月22日。指数走势不预示基金未来表现,基金有风险,投资须谨慎。
滑动查看完整风险提示
风险提示:
本市场观察所载信息及分析均基于公开资料及历史数据整理而成,仅为反映特定时期市场情况的客观梳理。宏利基金管理有限公司(“本公司”)力求信息准确可靠,但对其准确性、完整性或及时性不作任何明示或暗示的保证。本报告中的分析、评论、预期或展望(如有)仅为本公司或相关第三方基于当前信息的判断,受限于固有的不确定性和主观性,不构成对未来市场、任何指数或任何基金产品表现的分析、预测、承诺或保证。
本市场观察内容仅供参考,均不构成针对任何特定投资者的个性化建议,也不构成对买卖任何证券、基金或其他金融工具的要约或邀请。投资者不应依赖本报告做出任何投资决策。在进行任何投资前,投资者应仔细阅读相关产品的法律文件(如《基金合同》、《招募说明书》等),并基于自身风险承受能力、投资目标与财务状况,独立判断或咨询独立的专业投资顾问。市场有风险,投资需谨慎。
本市场观察为内部研究及信息分享之目的编制,并非面向公众的基金宣传推介材料。报告中提及的任何行业、板块或个股,仅为说明市场现象,不代表本公司或其管理人对相关证券的投资价值判断,亦不构成任何投资建议。

 海量资讯、精准解读,尽在新浪财经APP
泰禾优配提示:文章来自网络,不代表本站观点。